

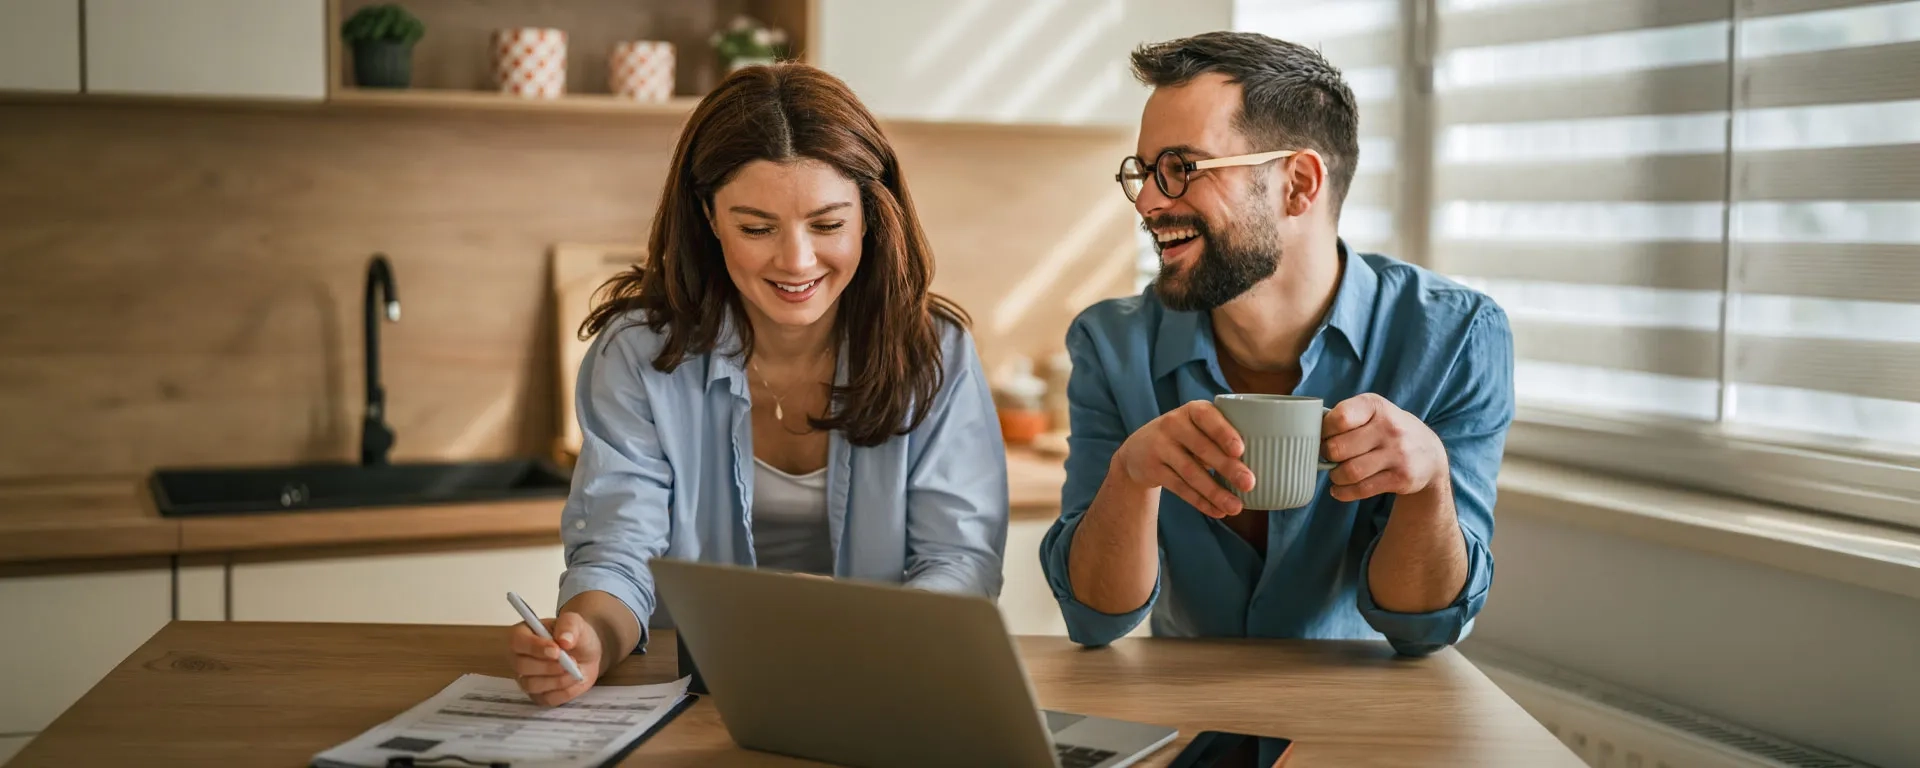
Organizar el dinero en pareja empieza por conocer la realidad económica de ambos y decidir cómo quieren manejarla. No existe una fórmula que funcione para todos. Lo útil es encontrar un sistema que los dos entiendan, consideren justo y puedan mantener aunque cambien sus ingresos, responsabilidades o prioridades.

El primer paso es poner las cifras sobre la mesa: ingresos, deudas, pagos pendientes, gastos cotidianos y metas de ahorro. Hablar de estos temas con claridad permite saber cuánto dinero entra, cuánto sale y qué margen existe para construir objetivos juntos sin perder la autonomía personal.
A partir de ahí pueden decidir qué gastos serán compartidos, cuánto aportará cada uno y qué cantidad destinarán a proyectos como vacaciones, una vivienda o un fondo de emergencia. También pueden dejar espacio para oportunidades ocasionales, como participar en sorteos que les resulten interesantes, siempre sin considerarlos parte del presupuesto ni una forma segura de alcanzar sus metas.
¿Cómo hacer un presupuesto en pareja y hablar de dinero sin conflictos?
Para saber cómo hacer un presupuesto en pareja, registren primero los ingresos de cada persona, las deudas y los gastos del hogar. Después separen los gastos fijos de los variables y definan cuánto pueden destinar al ahorro. El objetivo no es controlar cada peso del otro, sino tener una fotografía clara de la economía compartida.
Entre los gastos fijos pueden estar renta o hipoteca, servicios, despensa, transporte y pagos de deudas. Los variables incluyen comidas fuera, entretenimiento, compras personales y otros consumos que cambian cada mes. Ver ambas categorías ayuda a entender cuánto cuesta realmente mantener el hogar y dónde pueden hacer ajustes.
También conviene hablar de compromisos que cada persona tenía antes de compartir gastos. Una deuda, apoyo económico a familiares u otra obligación periódica reduce el dinero disponible y debe formar parte de la planeación. Ocultarlo puede generar expectativas poco realistas y convertirse después en una fuente de tensión.
Definir cómo hablar de dinero con tu pareja implica no esperar a que aparezca un problema. Una revisión mensual de 20 o 30 minutos puede ser suficiente para revisar pagos, gastos recientes y avance de las metas. Si algo cambió, pueden ajustar el plan antes de que la diferencia se vuelva un conflicto.
Transparencia tampoco significa pedir autorización para cada compra. Pueden acordar un monto a partir del cual sea conveniente consultar al otro cuando el gasto afecte el presupuesto común. Lo importante es que las reglas sean conocidas y aceptadas por ambos.
¿Cómo dividir los gastos y elegir entre cuentas conjuntas o separadas?
Para decidir cómo dividir los gastos en pareja, pueden usar una división 50/50, aportar en proporción a sus ingresos o combinar ambos métodos. La mejor opción es la que resulte sostenible para los dos y no coloque a una persona bajo una presión económica desproporcionada.
El 50/50 es sencillo cuando los ingresos son parecidos: cada uno aporta la misma cantidad a los gastos compartidos. Sin embargo, cuando existe una diferencia considerable de ingresos, dividir todo exactamente por la mitad puede sentirse poco equilibrado.
En ese caso, pueden aportar de forma proporcional. Si una persona genera, por ejemplo, alrededor del 60% del ingreso conjunto y la otra el 40%, pueden utilizar esa proporción como punto de partida. No es una regla obligatoria, sino una manera práctica de buscar un reparto que ambos consideren justo.
La elección de una cuenta conjunta o separada en pareja también depende de cómo prefieran administrar el dinero. Una cuenta común puede utilizarse para renta, servicios, despensa y metas compartidas, mientras cada persona conserva su cuenta individual para gastos propios.
El modelo híbrido suele ser fácil de manejar: cada uno mantiene su cuenta y deposita una cantidad acordada en otra destinada a los compromisos comunes. Así pueden separar con claridad lo personal de lo compartido sin concentrar todo el dinero en un solo lugar.
Además de repartir cantidades, distribuyan responsabilidades. Uno puede encargarse de la renta y otro de los servicios, pero ambos deberían conocer montos, fechas y pagos importantes. La información financiera de la casa no debería depender únicamente de una persona.
¿Cómo ahorrar dinero en pareja y alcanzar metas en común?
Para aprender cómo ahorrar dinero en pareja, conviertan los deseos generales en objetivos concretos. En lugar de decir “queremos ahorrar más”, definan para qué quieren hacerlo, cuánto necesitan, en qué plazo y qué cantidad pueden separar cada mes.
Una de las primeras metas puede ser un fondo de emergencia. Su función es cubrir imprevistos sin desordenar de inmediato el presupuesto o recurrir al crédito. Como referencia, puede pensarse en varios meses de gastos básicos, aunque la cantidad adecuada depende de los ingresos, responsabilidades y estabilidad laboral de cada hogar.
Después pueden organizar metas como vacaciones, estudios, mobiliario, el enganche de una vivienda o algún proyecto familiar. Asignar a cada objetivo una cantidad y una fecha permite saber cuánto deberían ahorrar periódicamente y comprobar si el plan es realista.
Automatizar las aportaciones puede facilitar la constancia. Si sus cuentas lo permiten, programen una transferencia después de recibir el ingreso. Otra alternativa es tratar el ahorro como un gasto fijo del mes, en vez de esperar a ver cuánto queda disponible al final.
Revisen las metas de forma periódica. Un aumento de sueldo, una pérdida de ingresos, una deuda nueva o un cambio en los gastos del hogar puede exigir modificar las aportaciones. Ajustar el presupuesto no significa que el plan haya fallado; significa mantenerlo conectado con su realidad.
Organizar las finanzas en pareja funciona mejor cuando ambos saben dónde están, qué responsabilidades tienen y hacia dónde quieren avanzar. Un presupuesto claro, una distribución de gastos que los dos consideren justa y metas medibles permiten construir proyectos comunes sin eliminar la independencia financiera de cada persona.
¿Qué opinas de este artículo?
Déjanos tu valoración con un pulgar arriba o abajo.